首页 › 境外取现三道费
境外取一次现金,可能被收三道费 境外 ATM 取现手续费怎么算、怎么省
在国外塞卡取一笔现金,钱可能从三个口子同时往外漏:你发卡方的境外取现费、你站在它面前那台机器的定额手续费、再加上屏幕诱你点的那道 DCC 转换汇率。三道叠起来,取一两百块现金被啃掉的比例往往高得离谱。省法其实就两件事,减少取现次数、每次别走 DCC,再加一个选对机器。下面把三道费一道道拆开,告诉你该怎么排次数、按哪个键。
本文目录
01三道费分别是谁收的
把“境外取现费”当成一个数字,是大多数人多花钱的起点。它其实是三笔来路不同的钱,收的人不一样,省的办法也不一样。
| 这道费 | 谁收的 | 大概怎么算 | 怎么省 |
|---|---|---|---|
| 境外取现费 | 你的发卡方 / 银行 | 按笔的定额费,或按金额的百分比,常有最低收费 | 少取几次 · 选免费的卡 |
| 机器定额费 | 你面前那台 ATM 的运营方 | 每笔一个定额数,跟你取多少基本无关 | 选银行直属机 · 一次取够 |
| DCC 转换汇率 | 机器 / 收单方(要你点同意) | 给你一个写死的难看汇率,差价化在里面 | 选“不转换 · 按当地货币” |
看明白这张表,你就知道为什么“取得越散越亏”:前两道里,发卡方的定额费和机器定额费都是按次收的,跟金额关系不大。取一次和取五次,定额费翻五倍,而你要的现金可能一次就够。第三道 DCC 则跟次数无关、跟你按错键有关,这道纯属可以躲掉。
02一次到底该取多少?
既然定额费按次收,直觉上是“一次取够、别多跑”。但这里有个对冲:取太多,现金安全和用不完换回的损失这两头又要吃亏。所以它不是越多越好,而是找个平衡。
给一个朴素的判断顺序:
- 先估这趟大概要用多少现金(按目的地是不是现金社会、住几天、有没有只收现金的场景)。
- 把它压成尽量少的取现次数,能一次解决就别分三次,定额费省最多。
- 但别一次取到“丢了会心疼、用不完一大把”的量。宁可分成两次中等额,也别取一大坨揣身上。
- 临走前别为了凑整再取一笔,剩下的外币零钱换回来又是一道亏。
一句话:用定额费逼自己少取几次,用安全和剩余风险拦住自己别一次取爆。
03选哪台机器:银行直属 vs 商场便利店机
同样插一张卡,机器定额费和 DCC 套路,在不同机器上差别很大。
优先:银行网点直属的 ATM
大银行门口、营业厅里那种机器,机器定额费通常更透明、更低,DCC 的诱导也相对规矩,遇到问题旁边就有人。白天在银行网点取,是最省心的一档。
当心:商场、机场、便利店、街边的独立运营机
这类机器(有些品牌就靠收游客的钱过日子)定额费往往更高,而且几乎默认给你弹 DCC,屏幕话术也更花。机场到达层那台尤其要警惕,又贵又顺手,正好趁你刚下飞机没精神。实在要用,把定额费和 DCC 都盯紧。
本机手续费 / ATM operator fee(这是机器定额费,会让你确认接不接受);接着可能跳出 转换汇率 / accept conversion 还是 不转换继续 / without conversion(这是 DCC,选不转换);出钞后留好 凭条,回头和账单上的 入账金额 / 原币金额 对一下。看不懂、说不清的高额“转换汇率”,默认它更贵。
04屏幕问你换不换汇,按哪个
取现走到一半,机器十有八九会跳一个货币的选择题,常见两种说法:“接受转换汇率(按你本国货币)”还是“不转换、按当地货币继续”,有的还把“锁定汇率”写得花花绿绿引你去点。
规则跟刷卡时一模一样:选“不转换 / 按当地货币”。机器主动给你一个本国货币的金额、让你“锁定”,那就是 DCC,汇率它定、加价它收。让你的发卡方去换汇,几乎总是更划算。这道是三道费里最该躲、也最好躲的一道,它的全貌我在DCC 这一篇里讲透了。
05哪些卡免或返还取现费
第一道“境外取现费”有可能整道省掉,前提是你手里有合适的卡。市面上几类卡在境外取现上更友好:
- 一些主打旅行 / 多币种的卡,在一定额度内不收自家那道取现费(但机器定额费它管不了)。
- 个别银行的特定借记 / 信用产品,对境外取现有减免或事后返还的安排。
- 少数卡会返还第三方机器收的定额费,不过往往有月度上限或条件。
这里要务实:每张卡的具体规则、额度、是否覆盖你要去的地区,都以该发卡方实时官方页面为准,本站不替任何一张卡背书具体数字。出发前花十分钟,在你那张卡的官方说明里搜“境外取现 / ATM / 取款费用”这几个词,把额度和地区限制看清楚,比临到机器前现学强得多。多币种旅行卡这一篇讲了怎么看这类卡的小字。
06先把你自己那张卡的三个数字查出来
前面讲的都是费用的结构。但你真正要用的不是结构,是你手上这张卡的具体数字——同一家银行的不同卡种,境外取现的收法都可能不一样。这一节把“去哪查、查什么、查不到怎么办”说完,你花十分钟就能把自己的数字填进下一节那个算式里。
要找的文件不是银行 App 里那张漂亮的产品介绍页,是它的收费标准——中文常叫“服务价格表”“收费公示”“费率表”,英文常叫 fees and charges、tariff、rates and charges。这份文件通常是 PDF,藏在官网底部或帮助中心里。找到之后,只盯三行:
| 你要找的数 | 费率表里通常写成 | 为什么这行最要紧 |
|---|---|---|
| 境外取现的定额费 | “境外 ATM 取现手续费 每笔 X 元”/cash withdrawal fee | 它跟你取多少无关,所以取得越少越亏 |
| 境外取现的百分比费 | “取现金额的 X%”/X% of the amount | 它跟金额挂钩,而且常常和上面那条一起收,不是二选一 |
| 最低与最高限额 | “最低 X 元,最高 Y 元”,常接在上一行末尾 | 最容易被跳过的一行,它决定了小额取现的真实成本 |
第三行值得单独说。很多卡写的是“取现金额的 1%,最低 15 元”——意思是你取相当于 500 块的当地现金,按 1% 该收 5 块,但因为有最低收费,你实际被收 15 块,相当于 3%。最低收费那一行,是小额多次取现最大的隐形惩罚,而它偏偏印在最不起眼的地方。
还有一笔在费率表里通常查不到:卡组织的货币转换加价。它不作为单独一行收费出现,而是揉进入账汇率里。所以费率表能告诉你明面上的两三道费,剩下那一层只能靠事后对账反推。
如果这份文件你翻遍官网也找不到(不少银行确实把它埋得很深),别猜,直接问客服三句:境外 ATM 取现,每笔固定收多少、按比例收多少、有没有最低收费。把答复记下来并留个日期,因为费率会改。
中间价去哪查?欧洲央行每个工作日会公布一组欧元参考汇率,页面上直接列出当天各币种对欧元的价格,是公开、免费、可追溯的一把尺子。
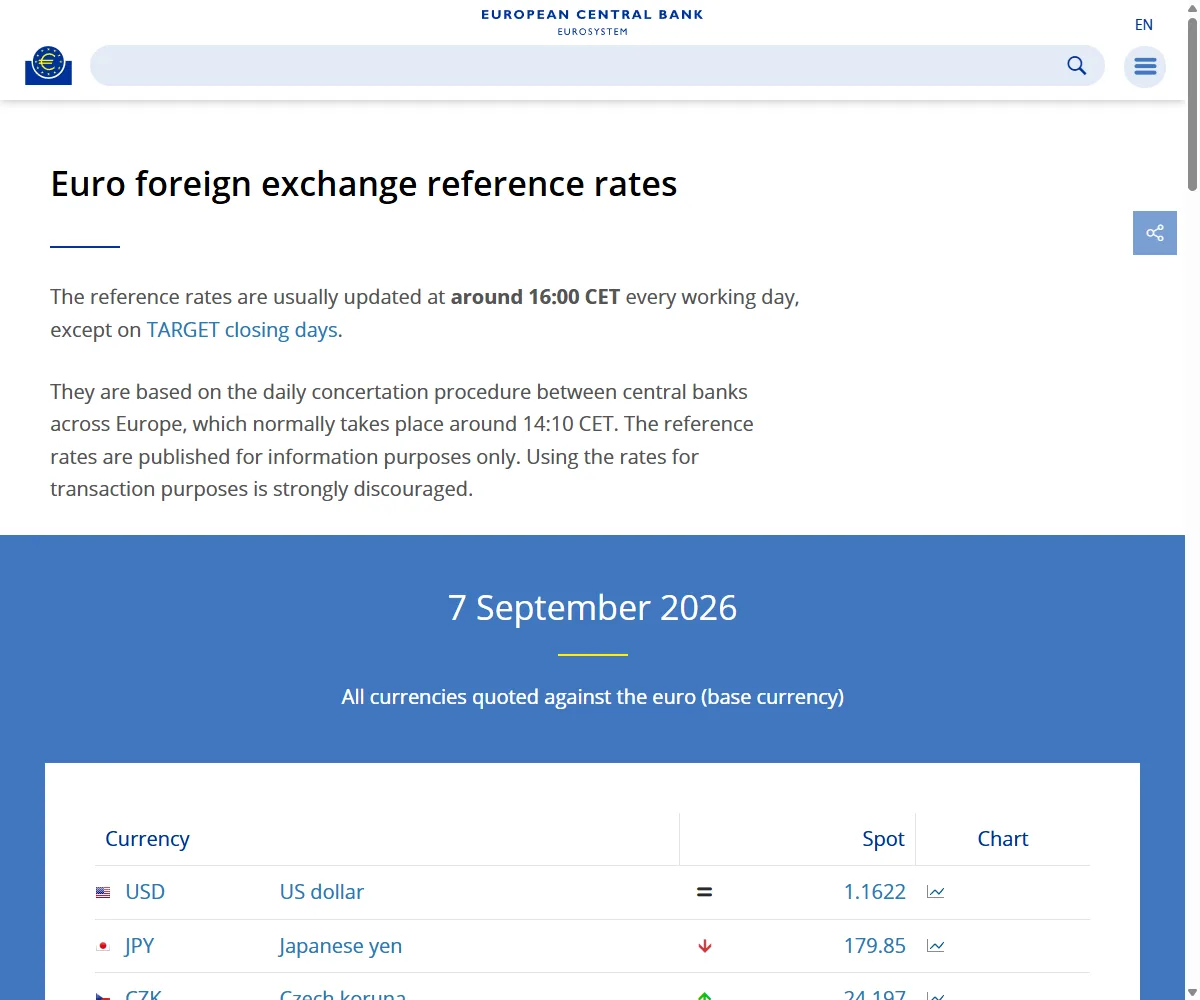
如果你要查的不是欧元对,把两个币种各自对欧元的价格相除,也能得到一个够用的参考。真要精确到小数点后几位没意义——你想知道的从来不是“标准答案是多少”,而是“我被拿走的那一截有多大”。
07一个示意算账例子
把次数的影响算给你看(数字纯属示意,只为看清量级,不是任何报价)。假设这趟你总共需要相当于约 3000 单位当地货币的现金:
| 取法 | 取现次数 | 定额费类(按次) | 定额费合计(示意) |
|---|---|---|---|
| 一次取够 | 1 次 | 发卡方 1 笔 + 机器 1 笔 | ≈ 1 份 |
| 分两次取 | 2 次 | 各项 ×2 | ≈ 2 份 |
| 每天小额取 | 5 次 | 各项 ×5 | ≈ 5 份 |
同样取够 3000,散成五次取,光定额费就翻了几倍,这还没算每次都可能被诱导点 DCC 的额外损失。所以省钱的主轴一直是把次数压下来,再叠上“选当地货币、选银行直属机”。当然,如前面说的,别为了省定额费一次取到丢了心疼的量,平衡着来。
08回来之后,花五分钟把这一笔真正的成本算出来
账单出来那天,多数人只扫一眼总额就翻过去了。可境外取现的成本恰恰是分散在三个地方的:ATM 小票上一道、账单单列的手续费一道、还有一道根本不显示,藏在入账汇率里。不把这三处凑齐,你永远不知道自己那次到底付了多少。
凑齐它只需三样东西:ATM 那张小票(或者屏幕照片)、账单上这笔的入账记录、以及取现当天的中间价。然后按顺序算三步:
- 算出你实际拿到的汇率。用账单入账的本币金额,除以你实际拿到手的当地货币金额。注意分母用的是到手的钱,不含当地机器另收的那笔。
- 量它离中间价有多远。(你的汇率 ÷ 当天中间价 − 1)× 100%,得到一个百分比。这个数里包含了卡组织加价、发卡行按比例收的费,以及你可能踩了的 DCC。
- 把明面上的费加回去。账单上单列的定额手续费、加上小票上那笔当地机器费,各自折成占取现金额的百分比,跟上一步的数字相加。这个总和,才是你这次取现的真实成本率。
算出来的数怎么读?只走卡组织通道、没踩 DCC 的取现,偏离中间价的那部分通常是比较有限的一截;如果你算出来的偏离明显偏大,多半是当时在屏幕上点了“按本币结算”,那一层加价通常远比卡组织自己的加价重。数字对不上时,先回想那台机器有没有问过你“用哪种货币”。
如果对完发现账单上多出一笔你无法解释的费用,或者入账金额和你的估算差得离谱,别拖:拿着交易日期、当地货币金额、以及账单上那笔的交易参考号联系发卡行,请他们说明这笔是怎么换算的。发卡行能解释清楚它自己收了什么、按什么汇率入账;但当地 ATM 运营商收的那笔不归它管,那部分要找机器的运营方。争议通常有时限,越早提越好,具体时限以你发卡行的条款为准。
09最容易多花钱的几个做法
- 到了就去机场那台 ATM顺手取,又贵又默认 DCC,是最不该取的地方之一。
- 怕带太多现金,每天取一点,定额费按次收,越散越亏。
- 机器问换不换汇,图“看得懂”点了“接受转换”,白送一道 DCC。
- 用一张没看过取现规则的卡硬取,自家那道费可能本来能免。
- 临走前为凑整又取一笔,结果剩一把零钱换不回去。
10什么时候别取、先取消
- 屏幕给你一个看不懂的高额“转换汇率”逼你二选一,选不转换,或直接取消,换一台银行直属机器。
- 机器告知的本机定额费高得离谱,取消,走几步去银行网点的机器。
- 机器插卡口松动、贴着可疑小装置、键盘怪怪的,别取,换一台,这关系到盗刷风险。
- 你其实这地方刷卡很好用、并不真的需要现金,那就别取,能刷就刷。
11常见问题
取现到底比刷卡贵吗?
多数情况下取现要算上三道费,整体不便宜。能刷卡(并选当地货币)的场合就刷卡,现金留给只收现金的地方。详见现金还是刷卡。
机器定额费是发卡行收的吗?
不是。机器定额费是你面前那台 ATM 的运营方收的,跟你发卡行那道境外取现费是两笔钱。选银行直属机器,这道通常更低。
取现时也要选当地货币?
对。ATM 上的“接受转换汇率 / 锁定汇率”就是 DCC,选“不转换、按当地货币”,让发卡方换汇更划算。
有没有完全免取现费的办法?
有些卡能免掉发卡方那道、甚至返还机器定额费,但额度、地区、上限各不相同,以该发卡方官方页面实时为准,本站不报具体数字。
12下一步读什么
更新说明:2026-06-19 首次发布;2026-09-08 补写了“查出你自己那张卡的三个数字”和“回来后怎么对账”两节,并配上了欧洲央行参考汇率页的真实截图。文中费用份数与比例均为帮助理解的示意,实际取现费、机器定额费与汇率,以各银行、发卡方、ATM 运营方的实时官方页面与账单为准。
资料来源:公开的发卡机构境外取现费率说明、Visa / Mastercard 公布的参考汇率与动态货币转换告知规则、作者多年跨境取现的凭条与对账记录。
官方核对链接:Visa 汇率计算器;Visa 境外用卡指引;Mastercard 汇率与支持工具;Mastercard 境外用卡问答;欧洲央行参考汇率;CFPB 境外交易费披露规则。