首页 › 手机钱包在国外
手机一 tap 就付了,可你知道走的是哪张卡、哪种汇率吗 Apple Pay、Google Pay 在国外刷卡:汇率谁定,要不要按当地货币
手机贴上去,“叮”一声付完了——这一下发生的事,和你把实体卡插进去几乎一模一样。Apple Pay、Google Pay 不帮你换汇,钱走的是你绑进去那张实体卡的通道、那张卡的汇率、那张卡的费率。所以卡本来会收的货币转换费、境外交易费,一分都不会因为你用了手机而省下。更别忘了,tap 的时候收银台一样可能弹出「按人民币还是按当地货币结算」,答案还是那句:永远选当地货币。下面把手机钱包在国外的几件真实的事讲透:汇率到底谁定、钱包里显示的金额为什么以账单为准、哪张卡放进去更省、tap 得爽快之后怎么对账。
本文目录
01tap 一下,钱到底走的是哪张卡
先说结论:手机钱包只是把你的实体卡装进了手机里,付款走的通道、汇率、费率,全都是那张卡的,手机本身不参与换汇。
Apple Pay、Google Pay 的本质是一个「卡的替身」。你把一张 Visa、Mastercard 或银联卡绑进去,手机会为这张卡生成一个专用的设备账号(业内叫 token),tap 的时候传给收银终端的是这个 token,而不是你的真实卡号。但是钱的路线没变:交易还是从收单机构走到卡组织,再回到你的发卡行去清算。手机在这条链路里只负责「安全地代表那张卡」,它不定汇率,也不额外插一道自己的费。
所以一个很关键的推论:你绑的是哪张卡,出国的成本就是哪张卡的成本。绑一张有 3% 境外交易费的信用卡,用手机 tap 出去照样是那 3%;绑一张对境外消费免收转换费的多币种卡,用手机 tap 才真的省。手机只是外壳,卡才是里子。
02货币转换费和境外交易费,用手机照样收
一句话:换个手机 tap 的姿势,并不会让发卡行少收那道境外交易费 / 货币转换费。
这是最常见的一个错觉。很多人隐约觉得「用 Apple Pay 好像更划算、更高级」,于是以为它在费用上也有优待。没有。费用是发卡行按你这张卡的规则收的,跟你是插卡、挥卡还是手机 tap 完全无关。终端收到的是同一笔外币交易,卡组织按同一套参考汇率换算,发卡行按同一个费率加收。
换句话说,手机钱包省的是掏卡的动作和接触的卫生,省不了钱。真想在出国这件事上省下换汇成本,得回到「用哪张卡」这个源头,而不是「用什么方式刷这张卡」。这也是为什么下面第七节要单独讲:出国前,把对的那张卡设成手机钱包的默认卡。
03tap 的时候,收银台一样会弹 DCC
直接讲:手机 tap 完,收银员那台机器照样可能问你「按人民币还是当地货币」,答案和插卡时一模一样,选当地货币。
很多人以为 tap 是「秒付」,不会有选择货币这一步。其实弹不弹 DCC 动态货币转换,取决于收银台那台终端有没有开这个功能,跟你用手机还是用卡没关系。常见的情况是:你手机贴上去、听到「嘀」的一声,收银员这边的屏幕才跳出货币选项,然后店员图快,替你点了「按人民币」,你人已经准备走了,根本没看见。等回来对账才发现那笔汇率差得离谱。
怎么防:tap 之后别急着收手机走人,看一眼收银员屏幕或递到你面前的机器,货币选的是不是当地的;有的终端会让你在手机 tap 后再确认一次货币,看清再按;小票拿到手扫一眼结算货币。要是发现被结成了人民币,当场就能让店员撤销重刷,比事后争议省心得多。DCC 这道坑在专门那一篇里拆得更细,手机 tap 不能让你免疫它。
04钱包里显示的金额,是估算还是最终
简单说:手机钱包在交易记录里给你看的那个本国货币金额,很多时候是估算值,最终扣多少以银行账单为准。
你 tap 完,手机通知栏或钱包 App 里会冒出一条记录,有时直接显示成人民币金额,看着挺清楚。但要注意,这个数常常是手机用一个近似汇率即时估出来的,方便你有个概念。真正的入账要等发卡行清算,那时候用的汇率、加上境外交易费,才是账单上最终的数字,两者可能有一点出入。
所以别拿钱包 App 里那条即时记录当最终账。真要核对这趟花了多少、有没有中 DCC,还是得回到银行账单:找出那笔的原币金额(当地货币)和实际入账金额(人民币),一除就是实际成交汇率,再跟当天中间价比一比。这套对账方法,在 DCC 那一篇里写过,手机钱包这边完全通用。
05Apple Pay、Google Pay 在不同国家能不能用
先给答案:手机钱包能不能刷,取决于当地商户装的读卡器支不支持非接(挥卡),以及你的卡在当地受不受理,这两件事各国差别很大。
在欧洲、日韩、澳洲这些非接支付普及的地方,带那个 Wi-Fi 状扇形标志的读卡器几乎到处都是,手机 tap 顺畅得很。但也有些国家、某些小店、某些老式终端,只认插卡或插芯片,手机贴上去没反应,这时候你还是得掏出实体卡来。所以出国别把实体卡留在酒店,手机钱包是主力,实体卡是必须带着的备胎。
另外,你绑进钱包的那张卡,本身得在目的地受理才行。银联、Visa、Mastercard 的全球覆盖不一样,个别地区可能只认其中某一家。出发前的功课是:确认目的地常用哪种卡网络、你的卡在当地能不能刷,再顺手把手机钱包里的默认卡设成最合适的那张。具体哪些国家、哪些机型支持,以 Apple Pay 官方支持页和 Google Pay 官方帮助为准,这两处会随时更新覆盖范围。
06出发前十分钟,把手机钱包配到真能用
知道它在那个国家能用是一回事,站在收银台前真的能付出去是另一回事。下面几件事都在手机上,加起来不超过十分钟,但漏掉哪一件,都会在某个具体的时刻卡住你。每条后面写了“做完的标志”,照着核一遍就行。
- 把要用的那张卡设成默认。钱包里放了好几张卡的话,唤出来默认是哪一张,你得心里有数。做完的标志:不选不切,唤出钱包看到的第一张就是你打算用的那张。
- 确认这张卡本身在境外能用。不少卡默认关着境外交易,或者有单独的境外开关与限额。这跟手机没关系,是卡的设置。做完的标志:在发卡行 App 里或客服那里明确看到、听到“境外交易已开启”。
- 实体卡一定要带上,而且分开放。这不是保守,是后面一节要讲的硬限制决定的。做完的标志:实体卡不在你放手机那个口袋里。
- 把发卡行的境外客服号码存进通讯录。卡出问题的时候,你多半正没网。做完的标志:不联网也能翻到这个号码。
- 想清楚手机没电意味着什么。手机既是你的支付方式,又是地图和登机牌。有些机型在低电量下还能维持一小段时间的支付,但把行程压在这个功能上不合适。做完的标志:包里有一块充过电的充电宝。
还有一件事值得在出发前想明白:手机钱包并没有给你一个新的支付通道,它只是把你那张卡换了个描出来的方式。所以适用的规则、收费、保障,全都是那张卡的,不是苹果或谷歌的。官方的说法也是这么归类的——欧盟官方的消费者信息页把“用借记卡或信用卡付款”和 ATM 取现、跨境转账列在同一条规则下,讲的都是“你的银行”能怎么收费。
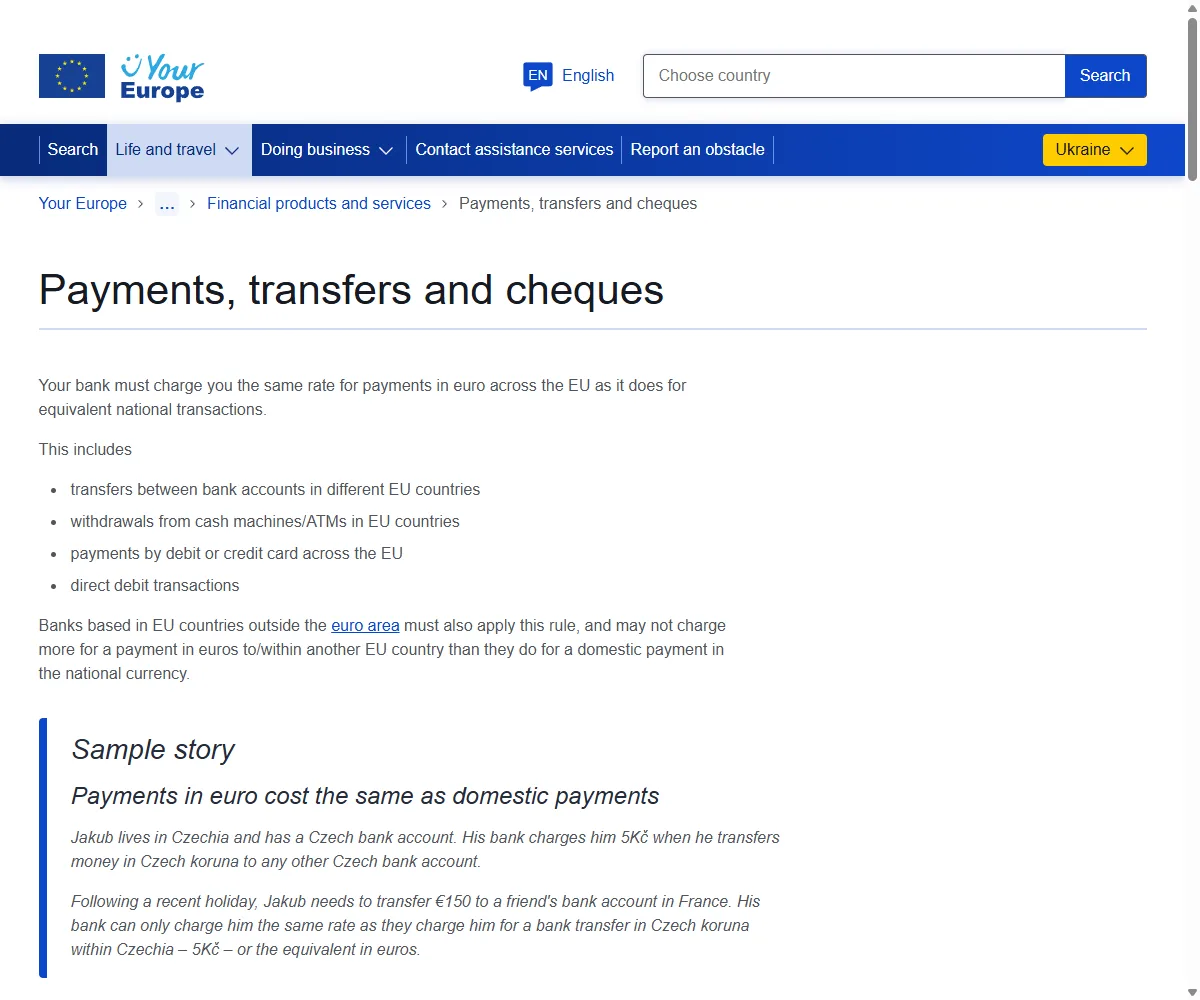
同一页上还有两条对旅行者很实在的规定。一是商户不得因为你用了某种卡而额外加收费用,这条覆盖欧盟境内的刷卡消费,线上线下都算;但它不覆盖运通、大来这类三方卡组织发的卡,也不覆盖商务卡——而这两个例外恰恰是最容易被加收附加费的地方。二是超过一定金额的线上支付需要两种要素验证(该页写的门槛是 30 欧元,我们查证于 2026-09,以该页当期说明为准):“你有的东西”加上“你知道的”或“你是谁”。手机钱包天然同时满足这两样,所以旅途中用手机订车、买票这类线上支付通常走得很顺。
要提醒的是,上面两条是欧盟的规则,管的是发生在欧盟境内的支付。去别的地方,得看当地的规矩,别把它当成到哪儿都成立的保障。
07小额免密 tap 的便利,和它的对账代价
说白了:小额 tap 免密确实快,但「不用输密码、不用签名」也意味着你少了一次核对货币和金额的机会,对账要更勤。
手机钱包在国外买杯咖啡、坐个地铁,往往低于当地免密上限,贴一下就走,连解锁验证都是在手机端一瞬间完成的。方便是真方便。但这份顺畅有个副作用:整个过程快到你根本没机会看清这笔是什么货币、多少钱,尤其在那种收银台终端会弹 DCC 的地方,你「嘀」一下走人,等于把选择权默认交了出去。
应对不难,但得成习惯:一是尽量放一张出国免收境外交易费的卡当默认,让每一笔小额都少一道加价;二是回酒店或睡前顺手翻一下钱包 App 的当日记录,看看有没有货币不对、金额离谱的;三是大额(超过当地免密上限)那种要验证的交易,本来就会停一下,正好趁那一下看清货币再确认。便利和对账不冲突,只是别让便利把对账也一起省掉了。
08tap 了没反应:三种情形,当场分别怎么办
手机贴上去没动静,队伍在后面等着——这时候最没用的做法是反复贴。先分清是哪一种情形,因为三种的解法完全不同,而且只有一种跟“卡有问题”有关。
情形一:这台机器根本不收非接
不是所有收银终端都开了非接功能,尤其是一些小店的老机器和部分自助设备。判断很快:看终端上有没有那个波纹标志,或者屏幕有没有提示你挥卡。没有就是没有。解法是描实体卡插卡,这时候手机帮不上任何忙。
情形二:机器收非接,但这笔金额超了免密上限
这是最容易被误判成“卡坏了”的一种。非接支付有单笔上限,超过之后要验证持卡人。用实体卡挥卡时,超限就会要求你插卡输密码;而手机钱包在很多地方是靠指纹或面容完成验证的,本来不受同一条上限约束——但这取决于当地终端和发卡行怎么配置,并不是到哪儿都通。真遇到终端坚持要密码,手机是给不出实体卡 PIN 的,只能描实体卡插卡输密码。这就是上一节说“实体卡一定要带”的真正原因,也是“只带手机不带卡”这个想法最容易翻车的地方。
情形三:机器没问题、金额也不高,就是被拒
这一种才是卡本身的问题,多半是发卡行的风控拦了——跟实体卡在境外被拒是同一回事,处理办法也一样,这篇里写了完整的流程。
三种情形怎么快速分辨?按这个顺序试,每一步都在缩小范围:
- 先描实体卡,同一台机器插卡再试一次。这一步最有价值:成功了,说明卡是好的,问题在非接或钱包这一侧;同样被拒,说明是卡或发卡行的事,直接跳到第四步。
- 换钱包里另一张卡试。如果另一张能过,那是第一张卡的问题,不是手机的问题。
- 换一种付法。现金,或者请店员换一台终端。别在同一台机器上反复试同一张卡——连续失败有可能触发更严格的风控。
- 联系发卡行。用你出发前存好的那个号码。说清楚商户名、金额、当地时间,通常比“我的卡不能用了”要快得多。
09该把哪张卡放进钱包?
结论是:出国前,把手机钱包的默认卡设成那张境外成本最低的卡,这一步比研究「手机 tap 省不省」有用得多。
既然手机只是外壳,成本全在卡上,那省钱的杠杆就清清楚楚:让 tap 出去的那张卡,本身就是成本最优的。落到操作上,就几件事。
- 出发前,在钱包 App 里把默认卡换成境外交易费低或为零的那张,别让它默认停在一张 3% 费的日常卡上。
- 如果你有多币种卡,且目的地货币正好是它支持的币种,把它绑进钱包当默认,能少走一道换汇。
- 钱包里可以绑多张卡,付款前长按或在 App 里能切换,遇到某商户只认某个卡网络时,随手换一张 tap。
- 实体卡照旧带着:手机没电、终端不支持非接、或某笔要 chip+pin 时,它是唯一能救场的。
说到底,手机钱包在出国这件事上的价值,不在于「省手续费」(它不省),而在于让你能提前把最省的那张卡设好、然后无脑 tap,不必每次掏钱包翻找哪张卡划算。省心是它的强项,省钱得靠你选对里面那张卡。
10手机钱包 vs 插卡 vs 现金,一张表看清
三种付法在国外各有各的性格。下面这张表把它们在几个你真正在意的维度上摊平对比,方便你按场景选。
| 维度 | 手机钱包 tap | 实体卡插卡 | 现金 |
|---|---|---|---|
| 走的汇率 | 绑定卡的卡组织汇率 | 同一张卡的卡组织汇率 | 换钞点 / ATM 汇率,通常更差 |
| 境外交易费 | 按绑定卡照收 | 按该卡照收 | 换汇点差 + 可能的手续费 |
| 会不会遇 DCC | 会,tap 后看屏幕 | 会,机器上二选一 | 不涉及 DCC,但有换汇点差 |
| 便利度 | 最快,贴一下即走 | 要插卡等待、有时签名 | 要找地方换、找零、带在身上 |
| 对账难度 | 记录即时但为估算,仍看账单 | 有小票 + 账单,好核对 | 只有小票,靠自己记 |
| 受理广度 | 看当地非接普及度 | 看当地卡网络受理 | 几乎哪都收,小店尤其 |
一句话总结这张表:手机钱包最省事,但省不了钱,也躲不开 DCC;实体卡是它的必备备胎;现金则在那些不收卡的小地方仍不可替代。三样都带、心里有数地用,才是出国花钱的常态。
结算货币 / Transaction Currency 是不是当地货币;有没有蹦出 DCC / 转换汇率 Conversion Rate 让你二选一;如果出小票,扫一眼上面印的货币符号和金额。回头对账时,手机钱包 App 里那条是 估算 / Pending 常见带这类字样,真正的数以银行账单里的 入账金额 / 原币金额(Original Amount)为准。
11最容易想当然的几个地方
- 以为 Apple Pay / Google Pay 自己会换汇、汇率更好,其实汇率全看绑定的那张卡。
- 以为 用手机 tap 就不收境外交易费,发卡行那道费照收,跟刷卡方式无关。
- 以为 tap 是秒付、不会遇到 DCC,收银台终端照样可能弹货币选项,一样别选人民币。
- 把 钱包 App 里那条即时金额当成最终扣款,它常是估算,以银行账单为准。
- 出国把 实体卡留酒店只带手机,遇到不支持非接的终端或手机没电,就付不了了。
12常见问题
Apple Pay 在国外用,汇率是苹果定的吗?
不是。苹果不参与换汇,汇率走的是你绑进 Apple Pay 那张实体卡的卡组织参考汇率,跟你直接刷那张卡一样。苹果只负责安全地代表那张卡付款。
用手机钱包 tap,是不是就不收境外手续费了?
照收。境外交易费 / 货币转换费是发卡行按你那张卡的规则收的,跟你用插卡、挥卡还是手机 tap 无关。想省这道费,得选一张本身费率低或为零的卡放进钱包。
手机 tap 会不会遇到「按人民币结算」的 DCC?
会。DCC 弹不弹取决于收银台那台终端,不取决于你用手机还是用卡。tap 之后看一眼屏幕上的货币,选当地货币,别选人民币。
钱包 App 里显示的金额和账单不一样,正常吗?
常见。App 里那条往往是即时估算,最终以发卡行清算后的账单为准,两者因为汇率和境外交易费会有小出入。对账请以银行账单为准。
出国只带手机、不带实体卡可以吗?
不建议。有些国家、小店或老终端不支持手机非接,手机没电时也没法付,实体卡是必须带的备胎。手机钱包当主力、实体卡兜底最稳。
13下一步读什么
更新说明:2026-07-03 首次发布;2026-09-08 补写了“出发前把钱包配好”和“tap 不成功怎么办”两节,并配上了欧盟官方跨境支付页的真实截图。文中比例与差额均为帮助理解的示意,实际汇率、境外交易费与是否触发 DCC,以各银行、发卡方、收单机构与 Apple、Google 官方页面及你的账单为准。
资料来源:Apple Pay 与 Google Pay 官方支持页、Visa / Mastercard 公布的参考汇率与动态货币转换告知规则、公开的发卡机构境外交易费率说明、作者多年跨境手机支付与对账记录。
官方核对链接:Apple Pay 支持国家与地区;Google Wallet 支持国家与地区;Visa 境外用卡指引;Visa 汇率计算器;Mastercard 汇率与支持工具;CFPB 境外交易费披露规则。